入居審査で見られるポイントと保証会社の仕組み、必要書類と落ちやすいケース
この記事は仮原稿です。制度・金額・出典は最終確認前の内容を含む場合があります。
入居審査では「家賃を払い続けられるか」「周囲とトラブルなく住めるか」が見られます。貸主・管理会社と保証会社それぞれの審査の違い、保証会社の役割と費用、申し込みから結果までの流れ、立場別の必要書類、通りにくいケースと対策を解説します。
Q入居審査では何を見られていて、どんな人が落ちやすいのでしょうか?
A入居審査で見られるのは、主に収入と家賃のバランス、職業や勤続の安定性、連帯保証人や保証会社の有無、そして申し込み時の対応です。多くの物件では保証会社の利用が条件になっており、保証会社が家賃の支払い能力を審査します。収入に対して家賃が高すぎる、書類に不備がある、過去に家賃の滞納歴があるといったケースは通りにくくなります。
この記事でわかること
- 審査は「保証会社」と「貸主・管理会社」の2段階で行われることが多い
- 家賃は手取り月収の3分の1以内が一般的な目安。超えると通りにくい
- 保証会社は連帯保証人の代わりに家賃を立て替える仕組み。保証料は借主が負担し、立て替え分は返済が必要
- 必要書類は本人確認書類・収入証明・緊急連絡先。不備や虚偽は審査落ちの原因になる
- 落ちても理由は教えられないことが多い。別の保証会社を使う物件や条件の変更を相談する
入居審査とは何か、誰が審査するのか
この記事は、初めて賃貸の申し込みをする方と、学生・新社会人・フリーランス・転職直後など「自分は審査に通るのだろうか」と不安を感じている方に向けて書いています。審査で何が見られ、誰が判断し、どう準備すれば通りやすくなるかを順に説明します。
- 審査は「家賃を払えるか」「トラブルなく住めるか」の2点を確かめる手続き
- 保証会社と貸主・管理会社の2段階が一般的。どちらかで断られると契約に進めない
- 家賃は手取り月収の3分の1以内が目安。収入の安定性と書類の正確さが重要
- 通りにくい場合は、家賃の見直し・連帯保証人の追加・別の保証会社の物件を相談する
入居審査とは、申し込みをした人にその部屋を貸してよいかを、貸主側が判断する手続きです。貸主にとって最大の心配は「家賃がきちんと払われるか」と「他の入居者や近隣とトラブルを起こさないか」の2点で、審査はこの2点を確かめるために行われます。申し込みの段階ではまだ契約は成立しておらず、審査に通って初めて契約の手続きに進みます。
審査を行うのは一つの会社ではありません。多くの場合、保証会社の審査と貸主・管理会社の審査の2段階があります。保証会社は主に支払い能力を、貸主・管理会社は人柄や物件との相性(単身向け物件に複数人で住まないか、用途が契約と合っているか、など)を見ることが多いと言われます。どちらか一方で断られると契約に進めません。審査の基準は各社が公開しておらず、同じ人が物件によって通ったり落ちたりすることもあります。
| 項目 | 見られること | 一般的な目安・考え方 |
|---|---|---|
| 収入と家賃のバランス | 家賃を無理なく払い続けられるか | 家賃は手取り月収の3分の1以内が目安 |
| 職業・勤務先・勤続年数 | 収入の安定性 | 勤続が短い場合は内定通知書や雇用契約書で補う |
| 連帯保証人・緊急連絡先 | 万一のときに連絡・対応できる人がいるか | 保証会社利用でも緊急連絡先は必要なことが多い |
| 過去の支払い履歴 | 家賃やクレジットの滞納歴 | 保証会社によって確認する情報の範囲が異なる |
| 申し込み時の対応 | 連絡の取りやすさ、書類の正確さ、態度 | 不動産会社の担当者の印象も影響すると言われる |
「保証会社に入るから保証人はいらない」と思いがちだけど、多くの場合は別に「緊急連絡先」を求められるよ。親族や親しい人に、事前にお願いしておくと申し込みがスムーズだ。
保証会社の仕組みと費用
保証会社(家賃債務保証会社)は、借主が家賃を払えなくなったときに、借主に代わって貸主へ家賃を支払う会社です。以前は親族などの連帯保証人を立てるのが一般的でしたが、現在は保証会社の利用を契約の条件とする物件が多くなっています。貸主にとっては確実に家賃が入り、借主にとっては保証人を頼める人がいなくても部屋を借りられる、という仕組みです。どの保証会社を使うかは物件ごとに決まっており、借主が自由に選べないのが一般的です。
費用は借主が負担します。初回に家賃の50〜100%程度、その後は1年ごとまたは2年ごとに更新料がかかるのが一般的な目安ですが、保証会社やプランによって異なります。月額で保証料を払う方式もあります。初期費用の見積書には「保証料」や「保証委託料」といった名称で記載されるので、金額と更新時の負担を契約前に確認してください。
立て替えは「免除」ではない
注意したいのは、保証会社が立て替えた家賃は免除されるわけではなく、後から保証会社に返す必要があるという点です。立て替えが発生すると保証会社から督促が来て、遅延損害金や手数料が加算されることもあります。立て替えが続くと、契約の解除や退去を求められる流れに進むこともあります。保証会社は「払えないときの保険」ではなく、「貸主に対する支払いを保証する仕組み」だと理解しておくと、家賃の遅れを軽く考えずに済みます。
年収や勤務先を実際より良く見せる、同居人の人数を少なく書く、といった虚偽は、発覚すると審査落ちだけでなく、契約後であっても契約解除の理由になり得ます。収入に不安がある場合は、正直に伝えた上で、連帯保証人を追加する、預貯金の残高を示す、家賃の低い物件に切り替えるなどの方法を不動産会社に相談してください。
申し込みから結果までの流れ
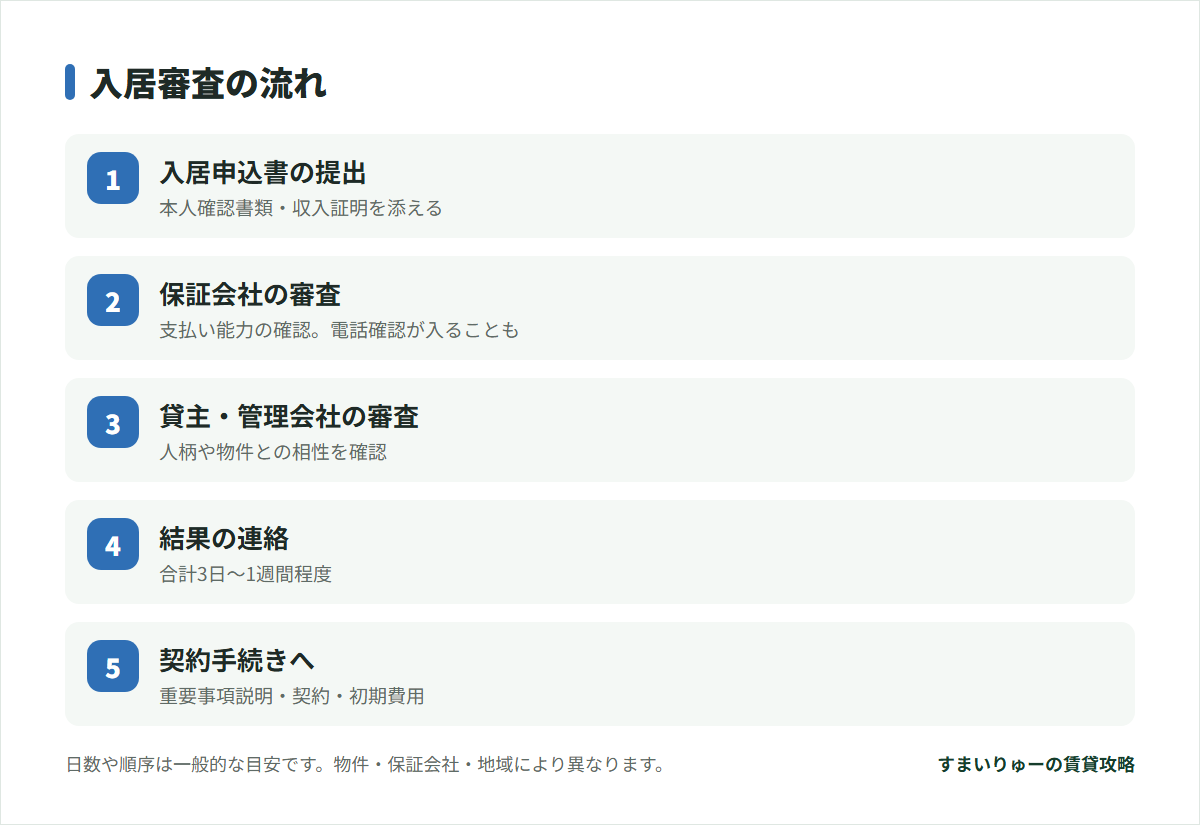
審査は、入居申込書の提出から始まり、保証会社の審査、貸主・管理会社の判断を経て、結果が連絡されます。合計で3日〜1週間程度が一般的な目安ですが、繁忙期や書類の追加が必要な場合はさらにかかります。審査中は本人、勤務先、緊急連絡先に電話確認が入ることがあるため、関係する人には「連絡が来るかもしれない」と伝えておきましょう。
- 入居申込書に記入する: 氏名、現住所、勤務先、年収、緊急連絡先などを正確に書く。空欄や誤りがあると審査が止まる
- 本人確認書類を提出する: 運転免許証、マイナンバーカード、パスポート、在留カードなど
- 収入を証明する書類を提出する: 源泉徴収票、給与明細(直近数か月分)、確定申告書の控え、課税証明書など
- 保証会社の審査を受ける: 申込内容をもとに保証会社が審査する。本人や勤務先、緊急連絡先に電話確認が入ることがあるので、電話に出られるようにしておく
- 貸主・管理会社の承諾を待つ: 保証会社の審査通過後、貸主側が最終判断する。追加書類を求められたら速やかに提出する
- 結果の連絡を受け、契約手続きへ進む: 承諾されたら契約日と初期費用の支払い期限を確認する
審査に落ちても理由は教えてもらえないことがほとんど。落ち込む前に、不動産会社の担当者に「別の保証会社を使う物件はありますか」と聞いてみよう。基準は会社ごとに違うんだ。
必要書類を立場別に整理する
必要書類は「本人であること」「収入があること」「連絡が取れること」の3つを示すために求められます。会社員なら源泉徴収票や給与明細で足りますが、新社会人や学生、フリーランスの方は、収入の見通しや支払い能力を別の書類で示す必要があります。何を用意すればよいかは物件によって異なるので、申し込みの前に不動産会社に「私の立場だと何が必要ですか」と確認しておくと、審査が止まるのを防げます。
| 立場 | 本人確認 | 収入を示す書類 | 補足 |
|---|---|---|---|
| 会社員・公務員 | 運転免許証、マイナンバーカードなど | 源泉徴収票、直近の給与明細 | 勤続が短い場合は雇用契約書も |
| 新社会人・内定者 | 同上 | 内定通知書、雇用契約書(給与が記載されたもの) | 親などを連帯保証人に求められることがある |
| 学生 | 学生証、同上 | 親の収入証明(親名義契約の場合) | 学生向け物件や保証人不要プランも検討 |
| フリーランス・自営業 | 同上 | 確定申告書の控え(複数年分)、課税証明書 | 収入の変動が大きい場合は預貯金の残高も |
| 外国籍の方 | 在留カード、パスポート | 勤務先の在職証明、給与明細 | 在留期間と契約期間の関係を確認される |
- 書類は申し込み前にそろえる: 内見の日に申し込めるよう、本人確認書類と収入証明のコピーや画像を用意しておく
- 記入内容と書類の数字を一致させる: 申込書の年収と源泉徴収票の金額が違うと、確認の手間が増え審査が長引く
- 緊急連絡先には事前に伝える: 保証会社から電話が入ることがある。知らない番号に出てもらえるよう頼んでおく
- 追加書類の依頼には早く応える: 提出が遅れるとそのまま日数が過ぎ、入居日に影響する
保証会社を使わず、親族などの連帯保証人を立てるだけで契約できる物件もあります。この場合は保証料がかからない一方、連帯保証人の収入証明や印鑑証明書が必要になり、連帯保証人が負う責任の上限額(極度額)が契約書に記載されます。連帯保証人を頼む相手には、責任の内容を説明したうえで了承を得てください。
審査に通りにくいケースと対策
通りにくいケースには共通点があります。収入に対して家賃が高すぎる場合は、家賃を見直すか、連帯保証人の追加や預貯金の提示で補えることがあります。勤続年数が短い・転職直後の場合は、内定通知書や雇用契約書で収入の見通しを示します。フリーランスや自営業で収入が不安定に見える場合は、確定申告書の控えを複数年分用意し、変動が大きければ預貯金の残高も添えます。学生や求職中の方は、親などを契約者または連帯保証人にする親名義契約や、学生向け・保証人不要の物件を検討します。
過去に家賃や携帯料金などの滞納がある場合は、保証会社によって確認する情報の範囲が異なるため、別の保証会社を利用する物件で通ることがあります。また、連絡がつかない、書類の提出が遅いといった対応面の問題は、自分で改善できる部分です。審査期間中は電話に出られるようにし、求められた書類は当日中に送るくらいの速さで対応すると、担当者の印象も良くなります。一つの物件で落ちても、条件を変えて別の物件に申し込めば通ることは珍しくありません。
収入に不安があるときは、隠すより先に「家賃を1万円下げた物件も見ておく」のが近道だよ。審査に通りやすくなるし、住み始めてからの家計も楽になるんだ。
- 審査は「家賃を払えるか」「トラブルなく住めるか」を確かめる手続き。保証会社と貸主側の2段階が一般的
- 家賃は手取り月収の3分の1以内が目安。収入の安定性と書類の正確さが重要
- 保証会社は連帯保証人の代わりに家賃を立て替える仕組み。費用は借主負担で、立て替え分は返済が必要
- 必要書類は立場によって異なる。申し込み前に不動産会社に確認してそろえておく
- 通りにくい場合は、家賃の見直し・連帯保証人の追加・別の保証会社の物件・親名義契約を相談する
審査にはどれくらいの時間がかかりますか?
保証会社の審査が1〜3日、貸主・管理会社の判断を含めて合計で3日〜1週間程度が一般的な目安です。繁忙期や書類の追加が必要な場合はさらにかかることがあります。
保証会社を利用するなら連帯保証人は不要ですか?
多くの物件では保証会社の利用で連帯保証人は不要になりますが、物件によっては両方を求められることもあります。また、連帯保証人とは別に「緊急連絡先」はほぼ必ず必要です。申し込み前に条件を確認してください。
審査に落ちたら、同じ物件にもう一度申し込めますか?
同じ保証会社で短期間に再申し込みしても結果が変わる可能性は低いと考えられます。連帯保証人を追加する、契約者を変更するなど条件を変えて相談するか、別の物件を探すのが現実的です。
勤務先に電話が入ると聞きましたが、何を聞かれますか?
一般的には「その人が在籍しているか」の確認が中心で、年収などの詳細を聞かれることは多くありません。電話が入る可能性があることを事前に総務や上司に伝えておくと、不在時にも対応してもらいやすくなります。
対象者・適用条件・例外
- 対象となる人
- 初めて賃貸を借りる方、審査に不安がある方(学生、新社会人、フリーランス、転職直後の方など)
- 適用条件
- 一般的な居住用賃貸住宅で、保証会社の利用が条件となっている物件を主に想定しています。
- 例外
- 連帯保証人のみで契約できる物件や、公営住宅・UR賃貸などは審査基準が異なります。
- 地域・契約による違い
- 審査の基準は貸主・管理会社・保証会社ごとに異なり、公開されていません。同じ条件でも物件によって結果が変わることがあるため、一つ落ちても他の物件で通ることは珍しくありません。
出典・参考資料
カテゴリー・タグ
この記事を書いた人
記事の内容に誤りや疑問があれば、お問い合わせからお知らせください。確認のうえ修正します。
お問い合わせ