連帯保証人がいない場合の部屋の借り方|保証会社・緊急連絡先・必要書類
この記事は仮原稿です。制度・金額・出典は最終確認前の内容を含む場合があります。
親族に頼めない、頼みたくないなどの理由で連帯保証人を立てられない場合でも、保証会社を利用すれば部屋を借りられる物件が多くあります。連帯保証人と保証会社の違い、緊急連絡先の役割と頼み方、必要書類、保証会社の審査の流れ、それでも難しいときの選択肢を初めての方向けに解説します。
Q連帯保証人を頼める人がいません。それでも部屋は借りられますか?
A多くの物件では、連帯保証人の代わりに保証会社を利用する仕組みが用意されており、保証人がいなくても契約できます。ただし、保証会社を使う場合でも「緊急連絡先」はほぼ必ず求められるため、連絡を受けてくれる人を一人は確保しておく必要があります。保証料は借主負担で、初回は家賃の50〜100%程度が一般的な目安です。
この記事でわかること
- 連帯保証人は借主と同じ責任を負う人。保証会社はその役割を有料で引き受ける会社
- 保証会社利用の物件なら連帯保証人なしで契約できることが多い。物件によっては両方を求められる
- 緊急連絡先は支払いの責任を負わない「連絡を受ける人」。親族以外でも認められることがある
- 保証料は初回に家賃の50〜100%程度、更新時にも費用がかかることが多い。契約前に確認する
- 保証会社の審査に通らないときは、別の保証会社の物件、家賃の見直し、公的賃貸も選択肢になる
連帯保証人がいなくても部屋は借りられる
この記事は、連帯保証人を頼める親族がいない方、頼みたくない事情がある方、親族が高齢や年金生活で保証人になれない方、外国籍で日本に親族がいない方に向けて書いています。連帯保証人と保証会社の違い、緊急連絡先の役割、必要書類と審査の流れ、保証会社の審査が通らないときの選択肢を順に説明します。
- 保証会社を利用する物件なら、連帯保証人なしで契約できることが多い
- 保証会社を使っても緊急連絡先は必要。支払い責任のない「連絡を受ける人」を一人確保する
- 保証料は借主負担。初回と更新時の金額を契約前に確認する
- 審査に落ちても、別の保証会社の物件や家賃の見直しで通ることは珍しくない
かつての賃貸契約では、親族などの連帯保証人を立てることが当たり前でした。連帯保証人は、借主が家賃を払えなくなったときに借主と同じ責任で支払う人で、退去時の修繕費や損害賠償まで責任の範囲に含まれます。2020年施行の改正民法では、個人が連帯保証人になる場合、負担する上限額(極度額)を契約書に書くことが必要になりました。このため貸主側も、個人の連帯保証人より、確実に回収できる保証会社の利用を条件にする物件が増えています。
保証会社(家賃債務保証会社)は、借主から保証料を受け取り、借主が家賃を払えなくなったときに貸主へ立て替えて支払う会社です。借主にとっては「保証人の役割をお金で引き受けてもらう」仕組みと考えるとわかりやすいでしょう。保証会社の利用が可能な物件であれば、連帯保証人がいなくても契約できるのが一般的です。募集情報の「保証会社利用必須」「保証会社加入可」といった記載が目印になります。なお、物件によっては保証会社と連帯保証人の両方を求めることもあるため、申し込み前に確認してください。
| 役割 | 誰がなるか | 責任の範囲 | 費用 | 備考 |
|---|---|---|---|---|
| 連帯保証人 | 親族など、安定した収入のある個人 | 家賃の滞納・修繕費・損害賠償まで借主と同じ責任 | なし(本人に負担を頼む) | 極度額が契約書に記載される。収入証明や印鑑証明が必要 |
| 保証会社 | 貸主が指定する家賃債務保証会社 | 家賃などを立て替え、後で借主に請求する | 初回に家賃の50〜100%程度、更新時にも費用 | 借主が自由に選べないのが一般的 |
| 緊急連絡先 | 親族、友人、知人、勤務先など | 支払いの責任はなく、連絡を受けるだけ | なし | 親族以外でも認められることがある。事前に了承を得る |
「保証人がいないから部屋は借りられない」と思い込んで探すのをやめてしまう人がいるけど、今は保証会社を使う物件の方が多いくらいなんだ。まず「保証会社利用可」で検索してみて。
緊急連絡先の役割と頼み方
保証会社を利用する場合でも、緊急連絡先はほぼ必ず求められます。緊急連絡先は、借主と連絡が取れなくなったとき、病気や事故で本人が対応できないとき、災害時などに連絡を受ける人です。連帯保証人と違って支払いの責任は負わず、「連絡を受けて本人に伝える」「状況を確認する」といった役割にとどまります。この違いを理解しておくと、頼む側も頼まれる側も負担を感じにくくなります。
緊急連絡先には、親族が求められることが多いですが、保証会社や物件によっては友人・知人・勤務先の上司などでも認められることがあります。親族に頼めない事情がある場合は、申し込み前に「親族以外でも大丈夫ですか」と不動産会社に確認してください。頼むときは、「支払いの責任はなく、連絡を受けてもらうだけ」「保証会社から確認の電話が一度入るかもしれない」という2点を伝え、了承を得てから申込書に書きます。本人に無断で記入すると、確認の電話で話が食い違い、審査が止まる原因になります。
外国籍の方の場合
日本に親族がいない外国籍の方は、緊急連絡先を誰にするかで悩むことが多いです。勤務先の担当者や学校の留学生担当、日本に住む友人などが認められるかは物件と保証会社によって異なるため、申し込み前に確認します。外国籍の方の契約を積極的に受け入れている保証会社や、多言語で対応する不動産会社もあるので、「外国籍でも契約できる物件」を条件に探すと進めやすくなります。在留カードの在留期間と契約期間の関係を確認されることが多いため、在留期間の更新時期も把握しておきましょう。
緊急連絡先に書いた相手には、保証会社から確認の電話が入ることがあります。本人に伝えずに記入すると、電話で「聞いていない」と答えられて審査が止まったり、信頼を失ったりします。必ず事前に役割を説明して了承を得てください。また、存在しない人物や連絡の取れない番号を書くことは虚偽の申告にあたり、契約後でも解除の理由になり得ます。
保証会社の費用と審査の流れ
保証会社の費用は借主が負担します。初回の保証料は家賃の50〜100%程度が一般的な目安で、その後は1年または2年ごとに更新保証料がかかる方式と、毎月定額を支払う方式があります。初期費用の見積書には「保証料」「保証委託料」といった名称で記載されるため、初回の金額と更新時の負担を契約前に確認してください。どの保証会社を使うかは物件ごとに決まっており、借主が選べないのが一般的です。
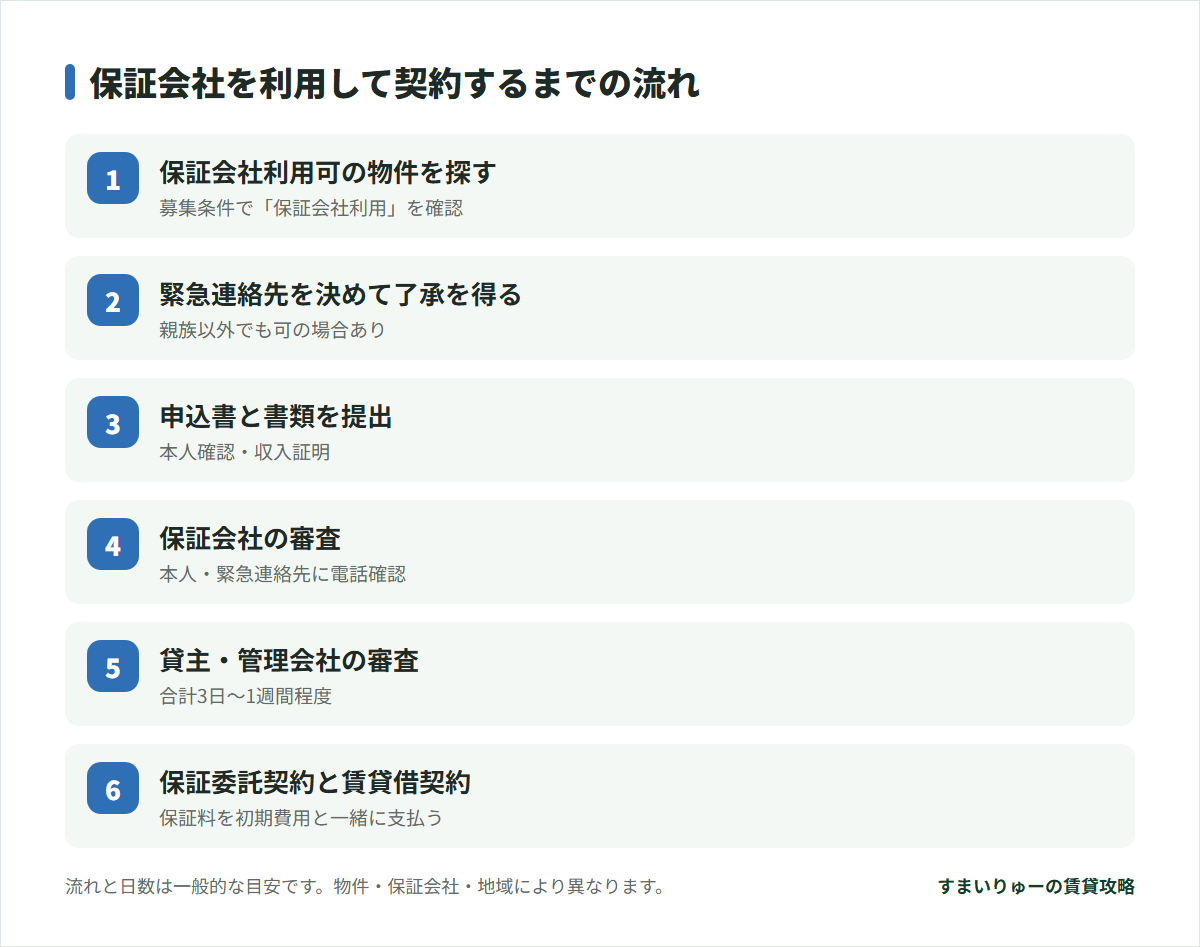
- 保証会社利用可の物件を探す: 募集情報の「保証会社」の欄を確認し、連帯保証人が必須でないかを不動産会社に聞く
- 緊急連絡先を決めて了承を得る: 支払い責任がないことと、確認の電話が入る可能性を伝える。親族以外の場合は事前に可否を確認する
- 入居申込書と書類を提出する: 本人確認書類、収入を示す書類、緊急連絡先の氏名・続柄・連絡先を正確に記入する
- 保証会社の審査を受ける: 本人、勤務先、緊急連絡先に電話確認が入ることがある。1〜3日程度が目安。電話に出られるようにしておく
- 貸主・管理会社の審査を受ける: 保証会社の承認後、貸主側が最終判断する。合計で3日〜1週間程度
- 保証委託契約と賃貸借契約を結ぶ: 保証会社との契約書にも署名し、保証料を初期費用と一緒に支払う。保証の内容(立て替えの範囲、更新料)を確認する
保証会社が立て替えたお金は「免除」じゃなくて「後で払う借金」になるんだ。保証会社に入ったから家賃の遅れが許されるわけじゃない、というのは覚えておいてね。
必要書類を立場別に整理する
連帯保証人がいない場合、保証会社は申込者本人の支払い能力をより重視して審査します。そのため、本人の収入を示す書類を確実にそろえることが審査通過の近道です。会社員なら源泉徴収票や給与明細で足りますが、学生・新社会人・フリーランス・外国籍の方は、立場に応じた書類で収入の見通しや安定性を示します。何が必要かは保証会社と物件によって異なるため、申し込み前に不動産会社へ「私の立場だと何が必要ですか」と確認しておきましょう。
| 立場 | 本人確認 | 収入を示す書類 | そのほか求められやすいもの |
|---|---|---|---|
| 会社員・公務員 | 運転免許証、マイナンバーカードなど | 源泉徴収票、直近の給与明細 | 健康保険証(勤務先の確認用) |
| 新社会人・内定者 | 同上 | 内定通知書、雇用契約書(給与額の記載があるもの) | 学生証(卒業前の場合) |
| 学生 | 学生証、同上 | 親の収入証明(親名義契約の場合)、仕送りやアルバイト収入の証明 | 合格通知書・在学証明書 |
| フリーランス・自営業 | 同上 | 確定申告書の控え(複数年分)、課税証明書、納税証明書 | 預貯金の残高がわかるもの、取引先との契約書 |
| 外国籍の方 | 在留カード、パスポート | 在職証明書、給与明細、学生なら在学証明書 | 在留期間がわかるもの、日本語以外での連絡手段 |
| 年金受給者・無職 | 同上 | 年金振込通知書、預貯金の残高がわかるもの | 親族を緊急連絡先にできるか、公的賃貸の検討 |
- 書類は申し込み前にそろえる: 気に入った物件にその場で申し込めるよう、コピーや画像を用意しておく
- 申込書の数字と書類を一致させる: 年収や勤務先の記載が書類と違うと、確認の手間が増え審査が長引く
- 連絡が取れる状態を保つ: 審査中に本人へ電話確認が入る。出られなかった場合は折り返す
- 追加書類にはすぐ応じる: 提出が遅れるとそのまま日数が過ぎ、入居日に影響する
収入が不安定、家賃が収入に対して高め、外国籍で在留期間が短いなどの事情があると、保証会社の利用に加えて連帯保証人を求められることがあります。どうしても立てられない場合は、家賃の低い物件に切り替える、預貯金の残高を示す、別の保証会社を使う物件を探すといった方法を不動産会社に相談してください。条件は物件ごとに異なります。
保証会社の審査に通らないときの選択肢
保証会社の審査に落ちた場合、理由は教えてもらえないことがほとんどです。ただし、保証会社によって審査の基準や確認する情報の範囲は異なるため、別の保証会社を使う物件に申し込むと通ることは珍しくありません。不動産会社の担当者に「別の保証会社を使う物件はありますか」と聞いてみてください。あわせて、家賃を手取り月収の3分の1以内、できればそれより低めに設定し直すと、支払い能力の面で通りやすくなります。
それでも難しい場合は、公的な賃貸住宅も選択肢になります。UR賃貸住宅や公営住宅は、保証人の扱いが民間とは異なり、一定の条件を満たせば保証人なしで入居できる場合があります。入居資格や募集時期は運営する機関ごとに定められているため、公式の案内で確認してください。また、高齢や障害、収入の面で住まいの確保が難しい方には、自治体の住宅相談窓口や居住支援の仕組みがあります。一人で抱え込まず、お住まいの自治体や国民生活センターなどの相談窓口に相談してみてください。
一つの保証会社で落ちても、それは「全部の物件で借りられない」という意味じゃない。基準は会社ごとに違うから、担当者に正直に相談して、別の物件を一緒に探してもらおう。
- 保証会社を利用する物件なら、連帯保証人がいなくても契約できることが多い
- 緊急連絡先は支払い責任のない「連絡を受ける人」。必ず事前に了承を得て、親族以外なら可否を確認する
- 保証料は初回に家賃の50〜100%程度、更新時にも費用がかかることが多い。見積書で確認する
- 本人の収入を示す書類を立場に応じてそろえ、申込書の記載と一致させる
- 審査に落ちても別の保証会社の物件や家賃の見直しで通ることがある。公的賃貸や自治体の相談窓口も選択肢
緊急連絡先は友人でも大丈夫ですか?
保証会社や物件によって異なります。親族を求められることが多いですが、友人や勤務先でも認められる場合があります。申し込み前に不動産会社に確認し、頼む相手には支払い責任がないことと、確認の電話が入る可能性を伝えておいてください。
保証会社を使えば、絶対に連帯保証人は不要ですか?
多くの物件では不要になりますが、収入や契約条件によっては保証会社と連帯保証人の両方を求められることがあります。申し込み前に「保証会社の利用だけで契約できますか」と確認しておくと安心です。
保証料はいくらくらいかかりますか?
初回は家賃の50〜100%程度が一般的な目安で、その後は1〜2年ごとの更新保証料、または毎月定額の方式があります。保証会社やプランによって異なるため、見積書と保証委託契約書で初回と更新時の金額を確認してください。
保証会社の審査に落ちた場合、同じ物件にもう一度申し込めますか?
同じ保証会社で短期間に再申し込みしても結果が変わる可能性は低いと考えられます。家賃の低い物件に変える、預貯金の残高を示す、別の保証会社を使う物件を探すなど、条件を変えて相談するのが現実的です。
対象者・適用条件・例外
- 対象となる人
- 連帯保証人を頼める親族がいない方、頼みたくない方、外国籍で日本に親族がいない方、親族が高齢で保証人になれない方
- 適用条件
- 保証会社の利用が可能な一般的な居住用賃貸住宅を想定しています。保証料や審査の基準は保証会社ごとに異なります。
- 例外
- 連帯保証人を必須とし、保証会社の利用を認めていない物件もあります。公営住宅やUR賃貸など、保証人の扱いが独自に定められている住まいは条件が異なります。
- 地域・契約による違い
- 保証会社の利用が一般的かどうかは地域や物件の種類によって差があります。都市部の管理会社が管理する物件では保証会社の利用が条件になっていることが多く、地方の貸主が自主管理する物件では連帯保証人を求められることもあります。
出典・参考資料
カテゴリー・タグ
この記事を書いた人
関連記事
学生・新社会人・フリーランスが入居審査で用意すべき書類と伝え方
学生、新社会人、フリーランスの方は「収入の実績が少ない」「安定性がわかりにくい」という理由で、入居審査に不安を感じやすい立場です。それぞれの立場で審査がどう見られるか、用意すべき書類、申込書の書き方と担当者への伝え方、通りにくいときの対策を初めての方向けに整理しました。
入居審査で見られるポイントと保証会社の仕組み、必要書類と落ちやすいケース
入居審査では「家賃を払い続けられるか」「周囲とトラブルなく住めるか」が見られます。貸主・管理会社と保証会社それぞれの審査の違い、保証会社の役割と費用、申し込みから結果までの流れ、立場別の必要書類、通りにくいケースと対策を解説します。
記事の内容に誤りや疑問があれば、お問い合わせからお知らせください。確認のうえ修正します。
お問い合わせ